[이데일리 마켓in 김연서 기자]한국기업평가가 롯데케미칼(AA-)의 신용등급 전망을 기존 '안정적'에서 '부정적'으로 하향 조정했다. 기초화학과 이차전지소재 부문의 수익성 저하가 이어지면서 신용등급 하향 가능성이 커졌다.
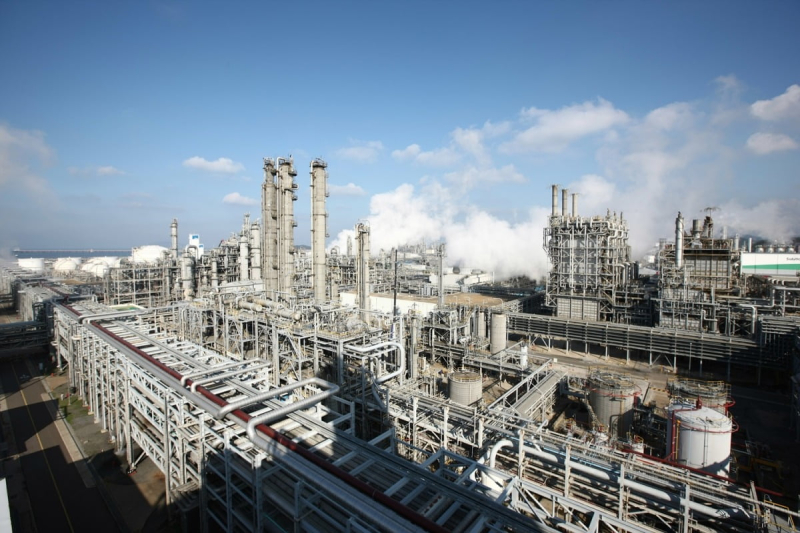 | | 롯데케미칼 대산공장 전경. (사진=롯데케미칼) |
|
19일 한기평은 롯데케미칼의 기업신용등급(ICR)을 'AA-'로 유지하면서도 등급전망을 '안정적'에서 '부정적'으로 변경한다고 밝혔다.
등급전망 변경의 주된 배경은 이익창출력 저하다. 한기평은 미국 관세 이슈 등 대외 불확실성 확대와 다운스트림 수요 위축으로 기초유분 및 폴리머 스프레드가 부진했다고 평가했다. 쉽게 말해 원재료를 사서 석유화학 제품을 만들어 팔아도 남는 이익이 줄었다는 의미다.
이에 롯데케미칼의 기초화학부문 EBIT(이자 및 세금 차감 전 이익)는 2024년 마이너스(-)4450억원에서 2025년 -8480억원으로 적자 폭이 확대됐다.
이차전지소재 자회사인 롯데에너지머티리얼즈도 전기차(EV) 수요 위축에 따른 판매량 감소와 가동률 하락으로 수익성이 저하됐다. 롯데에너지머티리얼즈의 EBIT는 2024년 -650억원에서 2025년 –1450억원으로 악화됐다.
롯데케미칼은 2025년 연결 기준 매출액 18조4863억원, EBIT -9431억원을 기록했다. 전년 매출액 20조4304억원, EBIT -8941억원 대비 외형은 줄고 영업손실 규모는 확대됐다.
장미수 한기평 기업1실 책임연구원은 "높은 업황 변동성으로 중단기 실적 개선 여력이 제한적인 점, 중단기 재무부담 완화 수준에 대한 모니터링이 필요한 점 등을 반영했다"고 설명했다.












 랭킹뉴스




















